「災害レッドゾーン」という線引き——令和10年以降の住宅ローン控除除外から逆算する、土地選びの時間軸
令和8年度税制改正により、令和10年(2028年)1月1日以降に入居する災害レッドゾーン内の新築住宅は、住宅ローン控除の対象外になりました。対象は土砂災害特別警戒区域など5区域で、建替えや既存住宅は引き続き対象です。本記事では、区域の調べ方、入居期限からの逆算、例外規定と設計上の注意点、区域指定の見直しまでを、土地選びの時間軸として整理します。
- ◆令和10年(2028年)1月1日以降に入居する災害レッドゾーン内の新築住宅(未使用家屋の取得を含む)は、住宅ローン控除の対象外になった。建替え・既存住宅・リフォームは引き続き対象
- ◆災害レッドゾーンは5区域。災害危険区域は、都市再生特措法の勧告に従わず公表された場合に限って除外され、イエローゾーンは改正時点では対象外
- ◆除外を避けられる入居期限は2027年12月31日まで。入居日が基準であり、省エネ基準適合住宅の建築確認・登記の期限も同じ時期に重なる
- ◆建替えは5年以上の居住が条件で、建築確認時に土地の全部が区域外なら除外されない。敷地の一部がかかる場合に配置で控除を受けられるかは未確認のため、税務署で確認する
- ◆区域は定期的な基礎調査で見直され、対策工事による解除の道もある。区域の確認、期限の整理、設計者との土地確認を購入前に行いたい
南に開けた高台で、駅まで歩ける距離にあり、価格も予算内に収まっている。けれど物件資料の片隅に、小さく「土砂災害特別警戒区域」の文字がある——。こうした土地に建てる新築は、近いうちに住宅ローン控除の対象から外れる可能性があります。
令和8年度税制改正で、令和10年(2028年)以降に入居する「災害レッドゾーン」内の新築住宅は、一定の例外を除いて住宅ローン控除の対象外になりました。この記事では、何が変わったのか、5つの区域をどう調べるか、期限からどう逆算するか、そして既に土地をお持ちの方にどんな選択肢があるかを、土地選びの時間軸として整理します。
令和8年度税制改正で何が変わったのか——住宅ローン控除の適用除外区域
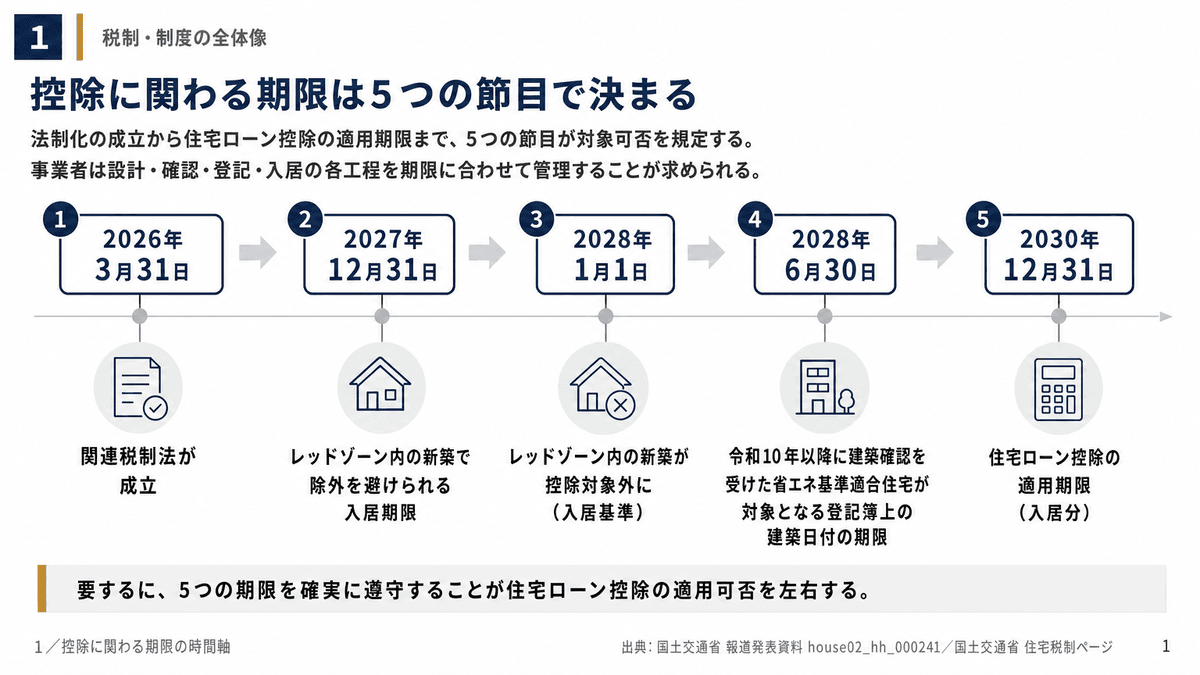
2026年(令和8年)3月31日、令和8年度税制改正の関連税制法が国会で成立しました(財務省 広報誌「ファイナンス」2026年4月号)。住宅ローン控除の適用期限は5年延長されています。対象は、令和8年1月1日から令和12年12月31日までの入居分です(国土交通省 報道発表資料「住宅ローン減税等の延長・拡充」)。延長そのものは、これから家を建てる方にとって追い風といえます。なお本記事は、改正後の租税特別措置法の条文ではなく、財務省・国土交通省・国税庁の公式資料にもとづいて整理しています。条文を確かめたい場合はe-Gov法令検索で原文にあたってください。
その一方で、同じ改正で「立地」の条件が加わりました。国土交通省の住宅ローン減税ページによると、令和10年(2028年)1月1日以降に入居する場合、災害レッドゾーン内の新築住宅は控除の対象外です。一方で、建替え・既存住宅・リフォームは引き続き対象とされています。
除外されるもの、除外されないもの
財務省の令和8年度税制改正の大綱(令和7年12月26日閣議決定)では、除外の対象を二つ挙げています。災害危険区域等での「居住用家屋の新築」と、「建築後使用されたことのない家屋の取得」です。注文住宅だけでなく、未入居の新築建売を購入する場合も含まれると読めます。
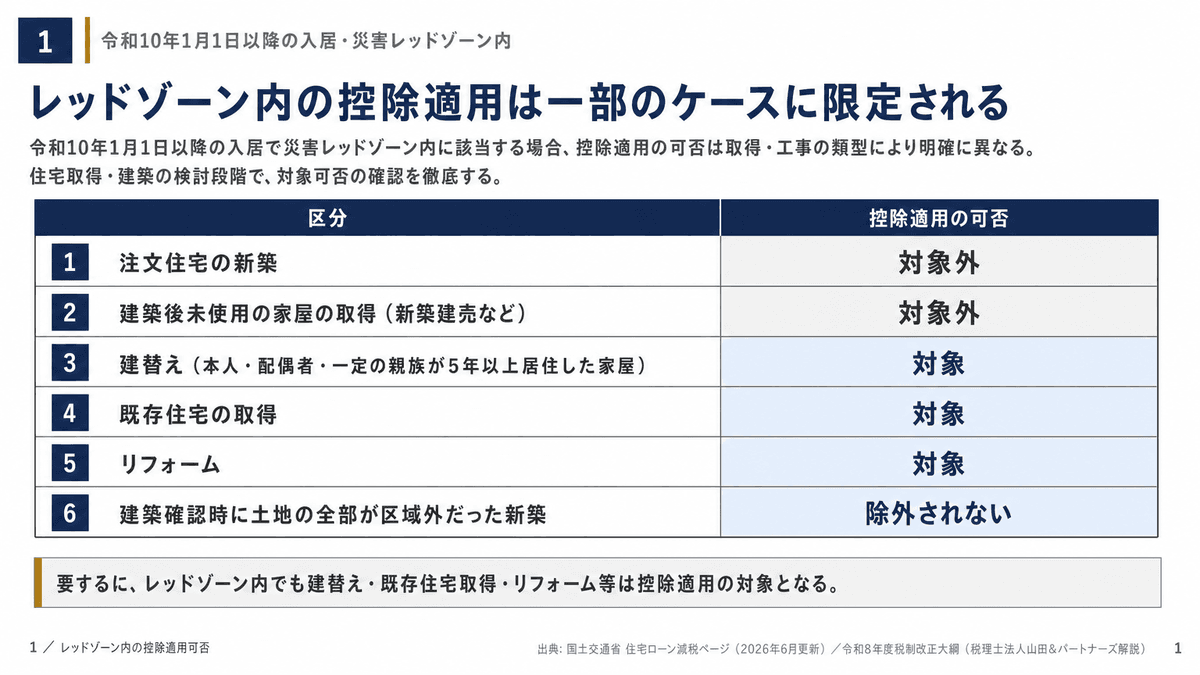
※この表は、災害レッドゾーンの立地要件だけを取り出して整理したものです。床面積・所得・省エネ性能・借入期間といった通常の要件は、これとは別に満たす必要があります(国税庁 タックスアンサーNo.1211-1)。
省エネ要件にも、同じ時期に期限がある
同じ改正では、新築の省エネ基準適合住宅のうち、令和10年以降に建築確認を受けるものが対象外になりました。ただし、令和9年12月31日までに建築確認を受けたもの、または令和10年6月30日までに建築されたもの(登記簿上の建築日付で判断)は、どちらか一方を満たせば対象になります。その場合でも、借入限度額は2,000万円(年間の控除限度額14万円)、控除期間は10年に縮小されます(国土交通省 住宅税制ページ/国税庁 タックスアンサーNo.1211-1)。ここでいう省エネ基準適合住宅は、より性能の高いZEH水準省エネ住宅とも、省エネ基準を満たさない「その他の住宅」とも別の区分です。立地の期限と性能の期限という二つの時計が、ほぼ同じ時期に重なっています。スケジュールを考えるうえで、見落とせない点です。
床面積要件は、令和8年以降の入居では原則50㎡以上です。合計所得金額が1,000万円以下で、子育て世帯等への上乗せ措置を使わない場合に限り、40㎡以上でも対象になります(財務省「令和8年度の税制改正」/国土交通省 住宅ローン減税ページ)。年末調整の取り扱いや確認書類などの細部は、今後の告示・通達で明らかになる予定です。個別の判断は、税務署や税理士にご相談ください。
「災害レッドゾーン」5つの区域の違いと調べ方
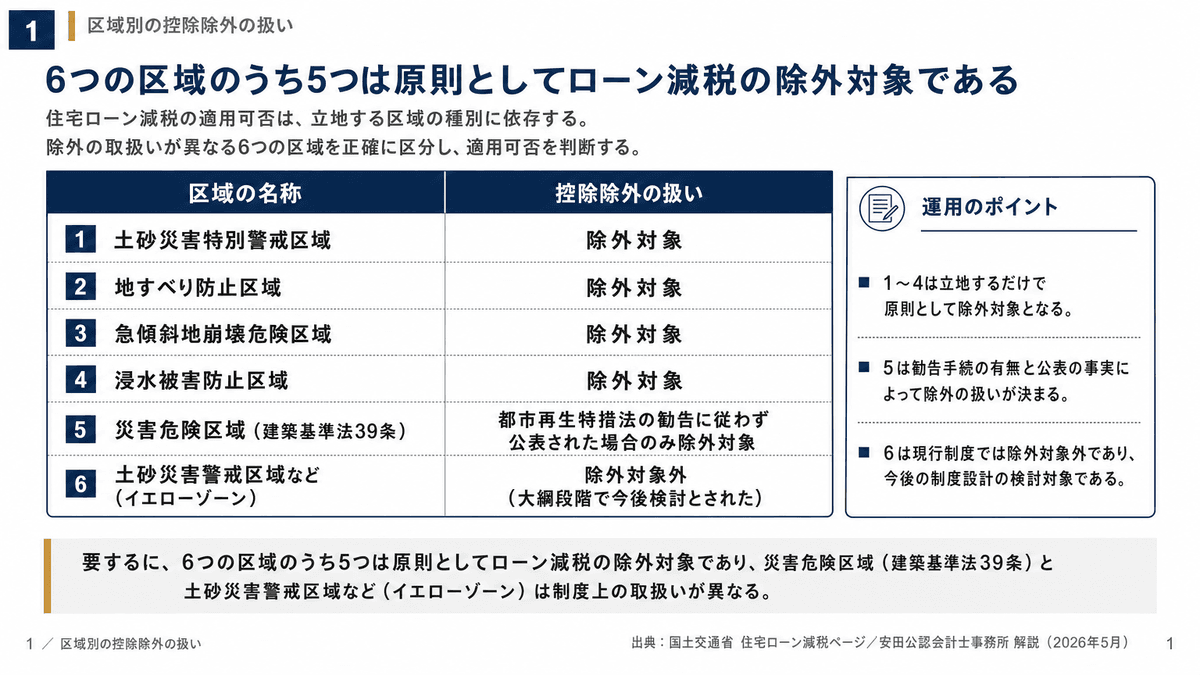
国土交通省が示す災害レッドゾーンは、次の5区域です(国土交通省 住宅ローン減税ページ)。この記事では、国交省の資料に従って5区域として整理します。いずれも法律にもとづいて指定される区域で、名前は似ていても、根拠となる法律や想定する災害が異なります。
- 土砂災害特別警戒区域(土砂災害防止法)
- 地すべり防止区域(地すべり等防止法)
- 急傾斜地崩壊危険区域(急傾斜地法)
- 浸水被害防止区域(特定都市河川浸水被害対策法)
- 災害危険区域(建築基準法39条)——都市再生特別措置法第88条にもとづく勧告に従わず、公表の対象となった場合に限る
災害危険区域は「指定されただけ」では除外されない
5区域のうち、限定がついているのは災害危険区域だけです。大綱では、都市再生特別措置法にもとづき、適正な立地を促すために市町村長が行った勧告に従わずに居住用家屋が建築された場合、と定めています(令和8年度税制改正の大綱)。この勧告・公表の制度は、2020年の法改正で設けられた都市再生特別措置法第88条によるものです(国土交通省 報道発表資料)。対象は「立地適正化計画の区域内」かつ「居住誘導区域外」かつ「災害レッドゾーン内」に限られます(国土交通省資料)。残る4区域には、この限定はありません。区域名だけで判断せず、条件の文言まで読むことが大切です。
イエローゾーンは今回の対象外——ただし線は動きうる
土砂災害警戒区域などの「災害イエローゾーン」は、国交省が示す5区域に入っておらず、今回の除外の対象ではありません(国土交通省 住宅ローン減税ページ)。ただ、税制は年度ごとの改正で見直されることがあり、いまの線引きが将来も続くとは限りません。その前提で土地を見ておくと、判断がぶれにくくなります。
特別警戒区域では、建て方そのものにも制約がある
税制とは別に、土砂災害特別警戒区域には建築上の規制があります。区域内に居室のある建物を建てる場合は、建築基準法施行令80条の3により、外壁や構造耐力上主要な部分に、国土交通大臣が定めた構造方法を用いる必要があります(神奈川県 土砂災害防止法等)。この構造方法は平成13年国土交通省告示第383号で定められており、想定される衝撃を受けても建物が壊れないことが求められます。増築や改築にも適用されます(水戸市 建築指導課)。
設計の現場では、この構造規制が斜面側の開口の取り方や外壁の仕様に関わり、建築費にも影響してきます。控除の有無と同じくらい、「どんな家が建てられるか」を土地の段階で確かめておきたい理由がここにあります。
区域の調べ方——地図で全体をつかみ、告示図書で境界を確かめる
- まずハザードマップポータルサイト(重ねるハザードマップ)で、候補地周辺の土砂災害・洪水などのリスクを重ねて眺める
- 次に、都道府県の区域マップや告示図書で正確な境界を確認する(例:東京都の土砂災害警戒区域等マップ、千葉県のちば情報マップ)
- 境界付近で判断が難しいときは、各区域図に載っている問い合わせ先に確認する(区域の種類によって、都道府県の砂防・河川部局、市町村の建築指導・都市計画部局など所管が異なります。分からない場合は自治体の代表窓口へ)
重ねるハザードマップは、全体像をつかむ最初の一歩に向いています。一方で、敷地のどこに線が引かれているかは、都道府県の告示図書で確かめるのが確実です。境界が敷地にかかりそうなときほど、元の図面にあたる手間を惜しまないでください。
令和10年という期限から逆算する——土地購入から入居までの現実的なスケジュール
期限から逆算すると、令和9年(2027年)12月31日までに入居すれば、レッドゾーン内の新築でも今回の除外規定はかかりません(国土交通省 報道発表資料をもとに算出)。あわせて、住宅ローン控除には、引き渡しまたは工事完了から6か月以内に居住するという要件もあります(国土交通省 住宅ローン減税ページ)。
気をつけたいのは、基準が「入居」の時点に置かれていることです。工事が年内に終わっても、住み始める日が年をまたげば、「令和10年以降の入居」にあたる可能性があります。完成の日ではなく、暮らしが始まる日を軸にカレンダーを組み立てる必要があります。
家づくりの工程は、期限に対して長い
土地探し、資金計画、設計、建築確認、工事、引き渡し。S/CAPEが一気通貫で担う6段階の流れは、どの段階にも月単位の時間がかかります。期間は敷地条件や規模、工法、行政協議の有無で大きく変わるため、一概には言えません。ただ、2027年末の入居から逆算すると、候補地がレッドゾーンにかかる場合、残された時間は決して長くありません。
さらに近年は、資材や人手の事情で工期や見積もりが読みにくくなっています。その背景は建築費が上昇基調にある三つの要因と、着工前の読み方で整理しました。期限に間に合わせるために設計を急ぎ、暮らしの質を削ってしまっては本末転倒です。
「間に合わせる」より「期限に左右されない土地」を
私たちは、レッドゾーン内の土地で2027年末の入居を目指すよりも、レッドゾーン外の土地を選ぶほうが、時間にも将来の選択肢にも余裕を持ちやすいと考えています。控除額だけでなく、構造規制による建築費や、将来手放すときの見え方まで含めて比べてみてください。レッドゾーン外であっても、省エネ基準適合住宅の水準で控除を考えている場合は、建築確認と登記の日付を意識しておく必要があります。
既に土地がある場合・建替えの場合——除外にかからない道と、敷地内の工夫
建替えは「5年以上の居住」が鍵になる
国土交通省の案内では、建替えは引き続き対象とされています。ただし大綱では、例外となる建替えを、本人・配偶者・2親等以内の親族が5年以上住んでいた(または住んでいる)家屋の建替えに限っています(令和8年度税制改正の大綱)。親の家や相続した実家を建て替える場面では、誰がどれだけ住んでいたかが問われる可能性があります。
これらは大綱段階の整理にもとづくもので、最終的な要件は法令・通達で確認する必要があります。住民票の履歴など、居住の事実をどう示すかも含めて、早めに税務署や税理士に相談しておくと安心です。
建築確認の時点で、土地の「全部」が区域外なら
大綱には、もう一つ例外があります。その家屋の建築確認を受けた時点で、新築する土地の全部が災害危険区域等に含まれていなければ、除外の対象にならないというものです(令和8年度税制改正の大綱)。この文言からすると、建築確認の後に区域が指定されても、除外にはかからないと読めます。ただし「新築をする土地」をどの単位で判定するのか、建築確認時点の状況をどう証明するのかは、今後の通達などで確認が必要です。
裏返せば、いま区域外の土地をお持ちの方にとって、建築確認をいつ受けるかは一つの判断材料になります。後で触れるとおり、区域は見直されることがあるからです。
敷地の一部だけがかかる場合——配置の工夫と、その限界
旗竿地の奥が崖に接している。変形地の一角だけに区域の線がかかっている。土地探しでは、こうした「一部だけ」のケースにも出会います。設計の視点では、建物を区域外に寄せ、区域内は庭やアプローチとして使う配置が、安全面でも暮らしの面でも検討に値します。
ただし、税制上は注意が必要です。例外規定の条件は、「土地の全部」が区域外であることです。敷地の一部がレッドゾーンにかかる場合、建物を区域外に配置すれば控除を受けられるのかどうかは、現時点で法令・通達の条文から確認できていません。配置の工夫で控除を受けられると見込んで土地を決めるのは避けてください。国税庁の通達や所轄の税務署で確認してから判断することをおすすめします。
配置を動かすと、土地の読み方そのものが変わります。控除とは別の軸で、その土地の可能性を測り直す作業です。
建物を区域外の部分に収めると、建ぺい率・容積率の上限まで使い切れないことがあります。道路斜線や北側斜線との兼ね合いで、高さが抑えられることもあります。接道の位置、方位、高低差をあわせて読むと、竿部分をアプローチの余白に、崖側を眺めの抜けに活かす道が見えてくることもあります。竿部分が私道に接する場合の確認事項は、「私道」という条件を読む——改正民法の相隣規定と通行・掘削の実務で詳しく触れています。
区域指定の見直しと解除——行政手続きで選択肢を広げる
区域指定は、固定されたものではありません。たとえば東京都は、指定が完了した後もおおむね5年ごとに基礎調査を行って区域を指定しており、地形の変化などで指定箇所数も変わりうると説明しています(東京都建設局 土砂災害(特別)警戒区域の区市町村別指定状況)。調査の周期や見直しの進め方は、自治体や区域の種類によって異なります。それでも、いまレッドゾーン外の土地が将来指定される可能性はあります。
購入を検討するたびに、その時点の最新の区域図を確かめる。指定の予定や基礎調査の実施状況も、所管の窓口に尋ねておく。地味な作業ですが、土地の時間軸を読むうえでは欠かせません。
対策工事による指定の解除
土砂災害特別警戒区域は、対策工事などで安全性が高まり、指定の理由がなくなったと認められれば解除されます。神奈川県は、対策工事の完了から解除まで概ね3か月程度かかると案内しています(神奈川県 土砂災害防止法等)。
ただし、対策工事の規模や費用、隣地との関係は土地ごとに大きく異なります。解除が約束されるものでもありません。工事期間に解除までの期間が加わるため、2027年末という入居期限との関係は慎重に見る必要があります。手続きの詳細は、その区域を所管する部局に確認してください。
指定の内容に疑問があるとき
区域図の範囲や、指定の根拠となった基礎調査の内容に疑問がある場合は、まずその区域を所管する部局に説明を求めるところから始まります。不服申立てなど行政手続きの可否や方法は、区域の種類や自治体によって異なります。個別の対応は、行政書士や弁護士などの専門家に相談することをおすすめします。
土地選びの時間軸——「いま」判断すべき3つのチェックポイント
制度の細部はまだ動いています。それでも、土地を検討する段階で押さえておけることは少なくありません。いま判断しておきたいのは、次の3点です。
- 区域の確認を、境界まで行う——物件資料に区域名が書かれていても、書かれていなくても、重ねるハザードマップと告示図書で自分の目で確かめる。資料の図面や写真だけでは、崖の高さや隣地との高低差は伝わりません。
- 二つの時計を並べる——レッドゾーンにかかる土地なら「2027年12月31日までの入居」。新築の省エネ基準適合住宅で考えるなら「令和9年末までの建築確認、または令和10年6月30日までの建築(登記簿上の日付)」。自分の計画がどの期限に関わるのかを、最初に書き出しておく。
- 設計者と一緒に土地を見る——構造規制、建ぺい率・容積率、斜線制限、接道、方位。区域の線が敷地のどこを通るかで、建てられる家の姿は変わります。購入の前に、間取りの可能性まで含めて検討する。
災害レッドゾーンという線は、税の損得だけでなく、その土地にどんな家が建てられるかにも関わる線です。期限を知ったうえで、落ち着いて選んでください。相談相手が必要なときは、無料相談もご利用ください。土地の段階から、一緒に図面を広げます。
監修:斉藤 大輔(株式会社S・CAPE CONSULTING 代表取締役・一級建築士)※監修は建築・土地利用の観点に限ります。税制の適用可否の最終判断は、税理士または所轄の税務署にご確認ください。
よくある質問
- Q. 土砂災害警戒区域(イエローゾーン)の土地に新築した場合も、住宅ローン控除の対象外になりますか?
- 令和8年度税制改正の時点では、イエローゾーンは除外の対象に含まれていません。対象外になるのは、土砂災害特別警戒区域など5つのレッドゾーンです。ただし大綱の段階では、イエローゾーンを立地要件に加えるかどうかは今後検討するとされていました。今後の制度改正や区域の見直しに注意が必要です。
- Q. レッドゾーン内の土地では、令和10年以降は一切控除を受けられないのですか?
- 除外されるのは、新築と、建築後に使われたことのない家屋の取得です。既存住宅の取得やリフォームは引き続き対象です。建替えも、本人・配偶者・一定の親族が5年以上住んでいた家屋であれば対象とされています。また、建築確認を受けた時点で土地の全部が区域外であれば、除外されないという例外もあります。細部は今後の告示・通達で明らかになる予定のため、税務署や税理士にご確認ください。
- Q. 敷地の一部だけがレッドゾーンにかかる場合、建物を区域外に建てれば控除を受けられますか?
- 例外規定は「土地の全部」が区域外であることを条件としています。建物の配置だけで控除を受けられるかどうかは、現時点では法令・通達の条文から確認できていません。配置の工夫は安全面や暮らしの面で検討する価値がありますが、控除については国税庁の通達や所轄の税務署で確認してから判断してください。